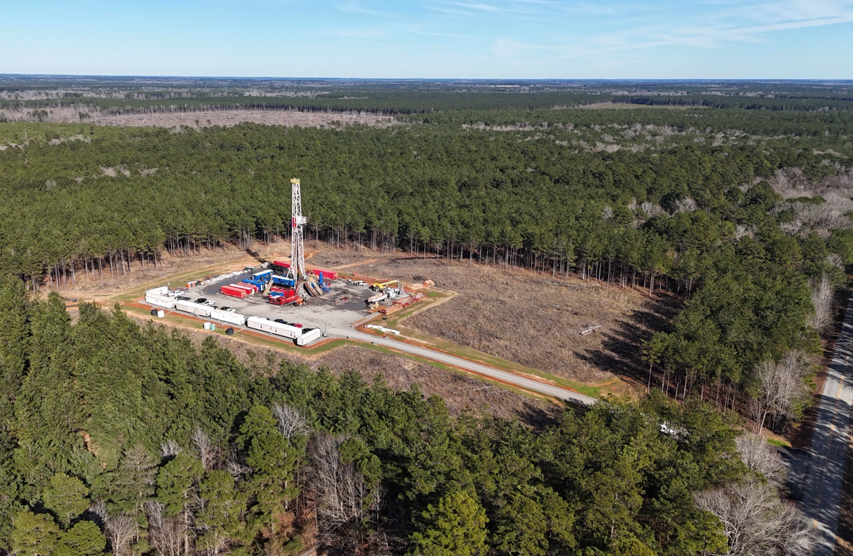
开发商Standard Lithium(TSXV,NYSE-A:SLI)计划对其资本支出达14.5亿美元的西南阿肯色州(SWA)项目做出年底投资决定,该项目将成为石油资源丰富的Smackover地层的第一个大型锂生产基地。
SWA是总部位于温哥华的标准公司与挪威石油生产商Equinor(纽约证券交易所代码:EQNR)共同推进的SWA项目,作为Smackover Lithium合资企业的一部分,该项目是一个计划中的商业直接锂提取(DLE)项目,该项目将重点关注南美洲以外锂浓度最高的地区。合作伙伴计划于 2027 年初开始建设,并于 2029 年开始生产,具体取决于投资决策和融资。
标准公司在德克萨斯州开发SWA和处于早期阶段的富兰克林项目之际,正值美国当局寻求减少该国对进口锂的依赖。这两个项目都位于 Smackover 地层,这是一个从德克萨斯州中部延伸到佛罗里达州狭长地带的地质矿床,以其悠久的石油、天然气和溴生产历史而闻名。它的盐水还含有锂。
标准公司政府事务副总裁杰西·埃德蒙森 (Jesse Edmondson) 表示:“当你审视(斯马科弗地区)地质方面的潜力时,我们会发现,在我们的投资组合中,未来 10 年产量至少可达每年 10 万吨,甚至可能高达每年 15 万吨。” 北方矿工 在一次采访中。
区域催化剂
在第一阶段,SWA 的设计目标是在 20 年的运营寿命内每年生产 22,500 吨电池级碳酸锂,并具有扩张潜力。富兰克林于 10 月 20 日提交的初步经济评估概述了 20 年内碳酸锂当量 (LCE) 年产能将高达 70,000 吨,平均产量约为 65,000 吨。初步生产可能会在 2030 年代初期开始。
“我们现在的主要重点是让 SWA 完成最终的投资决策和建设,”埃德蒙森说。 “我们确实认为这个项目是整个地区的催化剂,其他项目也会效仿。”
根据 2025 年 9 月的资源,SWA 拥有 118 万吨测量和指示的 LCE,平均锂浓度为每升 442 毫克。推断资源量估计为 278,000 吨 LCE,含量约为每升 355 毫克。
与此同时,根据 7 月份的资源,Franklin 持有 177 万吨 LCE,锂含量约为每升 562 毫克。推断资源量总计 213 万吨 LCE,锂含量约为每升 572 毫克。
先行者
BMO 资本市场矿业分析师 Raj Ray 在最近的一份报告中表示,标准石油公司“处于有利位置,能够成为从 Smackover 地区开采锂的先行者”。
“Equinor 在石油和天然气地下开发方面的专业知识将与 Smackover Lithium 项目的开发形成高度互补。”
标准公司拥有 Smackover Lithium 55% 的股份并担任运营商,而 Equinor 则拥有 45% 的股份。
SWA、Franklin 和其他 Smackover 地层项目的锂浓度与南美洲的锂浓度相当。这些特点吸引了埃克森美孚、雪佛龙和西方石油等石油巨头来到该地区,以实现生产多元化,并利用他们在地下地质、钻井和盐水处理方面的专业知识。
CRU 驻伦敦锂市场分析师卡梅伦·休斯 (Cameron Hughes) 在接受采访时表示:“石油巨头将有效地从地下抽出液体,因此与他们已经做的事情存在交叉。” “我们将看看这些项目实际上有多少锂,因为其中大多数仍处于非常早期的阶段,但前景广阔。这些公司背后有大量资本,所以如果有人可以将项目上线,那可能就是他们。”
技术风险
DLE 技术旨在从地下盐水中回收锂,避免使用传统的蒸发池。美国关键矿物生产商 Element 3 在 2 月份表示,它已开始使用 DLE 技术在德克萨斯州米德兰年产 3,000 吨的工厂中从水中提取碳酸锂。
标准公司表示,其位于阿肯色州埃尔多拉多附近的示范工厂自 2020 年以来一直在运营,已加工了超过 1.6 亿升 Smackover 盐水。
尽管如此,扩大油田盐水商业生产的 DLE 仍存在风险。
Hughes 表示:“尽管您在新闻中听到了很多关于它的消息,并且在有关锂的讨论中经常出现它,但 DLE 仍然是一项相当新颖的技术。” “这存在风险。”
尽职调查
Standard 指出,美国能源部 (DOE) 等第三方进行了技术审查,并于 2025 年 1 月最终为 SWA 提供了 2.25 亿美元(3.16 亿加元)拨款,用于支付部分项目建设费用,这证明其 DLE 技术已消除风险。
去年,SWA 作为透明度项目被添加到美国政府的 FAST-41 许可仪表板中。美国能源部于五月完成了环境审查,结果没有产生重大影响。
2025年12月,Smackover Lithium表示,已收到美国进出口银行(EXIM)和挪威出口金融公司等出口信贷机构对SWA第一阶段超过10亿美元项目债务融资的兴趣。这些表述并非融资承诺;会谈正在进行中。
“近年来,我们的项目已经多次经过美国能源部、进出口银行、Equinor 和我们承购合作伙伴的尽职调查,”埃德蒙森说。 “我们在示范工厂所做的工作对于我们的项目达到目前的水平至关重要。这需要时间,但市场对 DLE 感到满意。”
承购交易
根据 2025 年 9 月发布的最终可行性研究报告,SWA 的税后净现值 (NPV) 为 12.8 亿美元,内部收益率为 18.2%。
初始资本成本估计为 14.5 亿美元,其中包括 12.3% 的意外开支。 NPV 使用 8% 的贴现率,研究假设长期碳酸锂价格为每吨 22,400 美元。平均现金运营成本估计为每吨 4,516 美元,总维持成本为 5,924 美元,包括特许权使用费、维持资本和关闭成本。这些数字不包括最初的建设费用。
“当然,按照目前的价格,我们可以很经济,”埃德蒙森说。
9 月,Smackover Lithium 表示已扩大与大宗商品贸易商托克 (Trafigura) 的 10 年承购协议。该合资企业可选择每年额外供应4,000吨碳酸锂,使年供应量最大达到12,000吨。
包括与 LG Energy Solution 签订的 8,000 吨年度协议,Smackover Lithium 每年的碳酸锂产量高达 20,000 吨,约占 SWA 计划产量的 89%。如果算上可选数量,这超出了合资企业 80% 的初始承购目标。
“我们现在已经签订了足够的承购协议来完成项目融资,我们正在完成与银行的融资讨论,”埃德蒙森说。
“这些讨论已经进行了很长时间。技术尽职调查基本上已经完成,重点是最终确定这些条款清单并将股权部分拼凑在一起。我们非常有信心,我们将在明年初开始建设该项目。我们非常接近将这些铲子投入地下。”
更多新闻

Rook II 勘探初具规模,加拿大铀业着眼收购
Titan Uranium 的创始人在 Rook I 进行了早期勘探并提供了资金支持,现在正在将注意力转向 Rook II。
2026 年 11 月 6 日 |下午 03:55

MP Materials 公布令人意外的调整后利润
美国唯一的稀土矿商 MP Materials(纽约证券交易所股票代码:MP)因磁体稀土销量的增加而获得了意外的调整后季度利润(……)
2026 年 11 月 6 日 |上午 11:09
{{商品.名称}}
{{ 帖子.标题 }}
{{ 帖子.摘录 }}
{{ 发布日期 }}

评论
没有找到评论。