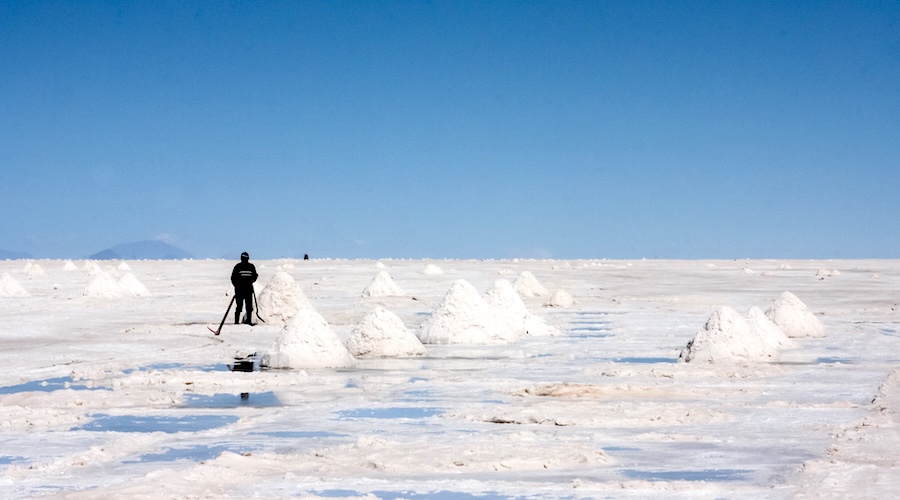
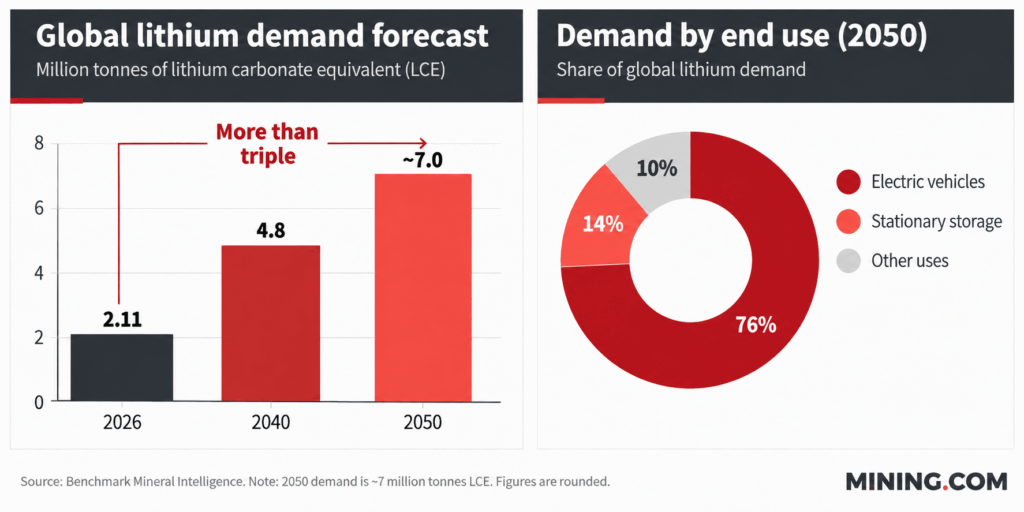
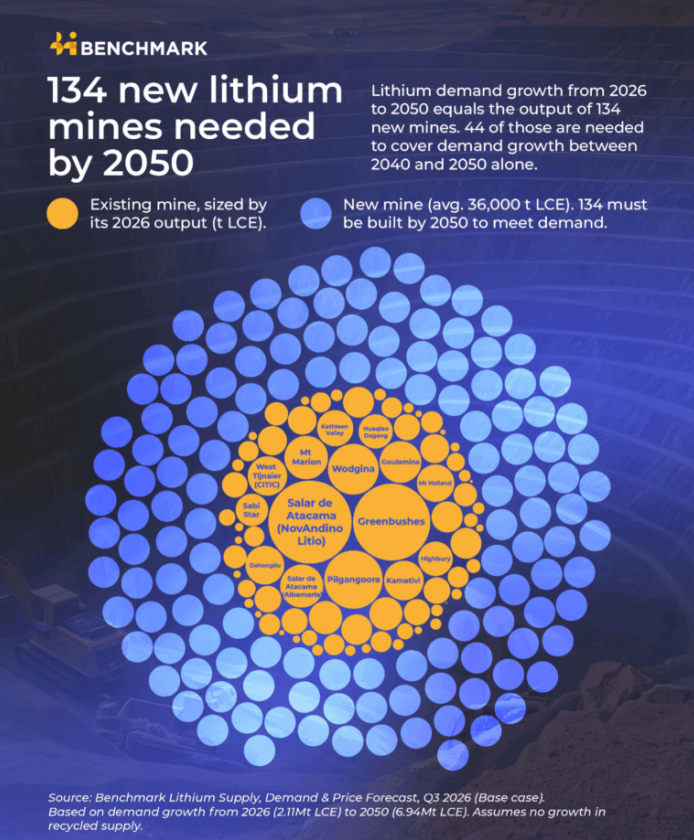
Benchmark Mineral Intelligence 的数据显示,随着电动汽车的普及加速,到 2050 年,全球锂需求预计将增加两倍以上,需要相当于 134 个新矿的建设和超过 1000 亿美元的投资。
这家总部位于伦敦的研究公司预测,到本世纪中叶,碳酸锂当量 (LCE) 的消费量将从今年的 211 万吨攀升至近 700 万吨。按照每年 36,000 吨的平均产能计算,额外的供应量相当于未来 24 年内每两个月需要一座新矿山。
Benchmark 锂产品总监 Cameron Perks 在一份声明中表示:“最大的挑战是在价格周期中维持投资,同时与人工智能、国防和更广泛的能源转型争夺资本。”
该预测凸显了随着政府推动交通电气化和发展国内电池供应链,采矿业面临的挑战的规模。融资限制、冗长的许可程序和投资竞争可能会使实现足够生产的努力复杂化,特别是在寻求减少对中国依赖的西方市场。
到 2050 年,电动汽车预计将占锂需求的 76%,而目前这一比例为 55%。电池已占消费总量的 92%,高于 2020 年的约 70%。
过去两年,固定式储能的需求每年增长 60% 以上,但 Benchmark 预计到本十年末,每年增长将放缓至 5% 左右。
供应变化
澳大利亚是全球最大的锂矿开采管辖区,预计今年将占全球开采供应的 29%,但随着现有业务的枯竭和竞争地区扩大生产,到 2050 年其份额可能会下降至 20%。
该预测包括主要的棕地开发项目,例如 PLS 的 P2000 扩建项目,预计将于 2030 年左右开始。
“到 2050 年,澳大利亚的许多矿山将耗尽。价格波动让金融家犹豫不决,监管负担也越来越大,”珀克斯说。 “现在还不算太晚,但如果澳大利亚不支持增长,其他地区就会占据这一份额。”
在对国内资源的持续投资及其在电池供应链中既定地位的支持下,预计中国将维持全球矿山产量的约四分之一。
与此同时,到 2050 年,北美开采锂产量的份额可能从今年的 1.7% 增加到 13%。预计同期,该地区电池制造在全球锂需求中所占的比例将翻一番,达到 12%。
欧洲面临着类似的供应挑战。尽管非洲大陆的锂需求量占电池生产的 7%,但其开采供应量却不足 1%。 Benchmark 预计,到 2050 年,欧洲矿业产量将达到全球总产量的 5.5%,仍低于其预计的电池制造需求 8% 的份额。
然而,在这两个地区开发新矿将很困难,因为一些有前景的矿藏需要未经证实的技术,或者面临环境和社区的反对。
“这些问题并非无法克服,但它们会造成严重的延误,而且意味着在这些地区建造的矿山成本更高,”珀克斯说。
回收的不确定性
如果政府支持电动汽车和能源存储的政策推动消费强于预期,Benchmark 的前景可能会变得保守。
在上行情景下,到 2050 年,锂需求量可能会接近 900 万吨 LCE,这相当于大约 180 个新矿场和超过 1500 亿美元的投资。
回收利用为新的采矿需求提供了最大的潜在抵消。 Benchmark 预计,到本世纪中叶,回收材料将占锂供应量的近一半,尽管该预测取决于是否有足够数量的废旧电池可供使用,并且回收仍保持商业竞争力。
其资本支出分析假设回收满足未来需求的很大一部分,估计到 2040 年将需要约 640 亿美元来满足锂需求。
电池报废的时间仍然是一个主要的不确定性,因为在电池使用寿命结束之前无法回收材料。
“回收量将会增长,但我们的基本情况要求很高,”珀克斯说。 “它受到电池寿命终止速度的限制,而且仍然需要在成本上与矿山竞争。回收不能提供的每一吨都必须来自矿山。”
该行业通过波动的商品周期为新项目提供资金的能力,同时扩大回收能力,将最终决定生产能否跟上能源转型的步伐。
更多新闻
美国能源部拨款 4200 万美元建设从宾夕法尼亚州到纽约的天然气管道
宪法管道项目将把天然气输送到目前燃料供应有限的东北地区市场。
2026 年 10 月 21 日 |下午 02:27
{{商品.名称}}
{{ 帖子.标题 }}
{{ 帖子.摘录 }}
{{ 发布日期 }}

评论
没有找到评论。