随着大宗商品市场根据关税和通胀进行调整,柴油价格飙升已开始影响采矿业、生产和运输成本上升,并影响全球金属定价。
霍尔木兹海峡的中断影响了液化天然气(LNG)和其他能源运输的运输,导致全球价格上涨。采矿业受到了影响,因为燃料对于推动生产和将金属从矿场运输到全球市场至关重要。
铜生产商 Antofagasta (LON: ANTO) 和 Capstone Copper (TSX: CS) 报告运营费用上升,而金矿商 Barrick Mining (NYSE: B) (TSX: ABX)、Kinross Gold (TSX: K; NYSE: KGC) 和 Monument Mining (TSX-V: MMY) 则依靠金条价格走强来保护利润。
2025 年至 2026 年间,巴里克的黄金生产成本上涨了 17%,部分原因是燃料成本上涨。随着金价创下历史新高,该公司仍能够在 2026 年第二季度将调整后权益 EBITDA 同比提升 51% 至 25.5 亿美元。
类似的现象也影响了艾芬豪矿业公司,即使柴油成本增加 18 美分/磅,其 Kamoa-Kakula 铜矿第二季度 EBITDA 仍达到 3.85 亿美元,这得益于铜价走强和冶炼厂经济效益。
艾芬豪矿业创始人兼联席董事长罗伯特·弗里德兰在 2026 年第二季度业绩发布中表示:“尽管本季度全球柴油价格上涨,但对我们运营成本的影响得到了很好的控制。” “我们在卡莫阿-卡库拉的世界级冶炼厂提供了天然的对冲,而通过霍尔木兹海峡的流量仍然受到限制。”
结果突显出,拥有足够大宗商品价格涨幅或有价值的副产品来吸收更高燃料费用的矿商与那些更容易受到能源成本影响的矿商之间的差距日益扩大。
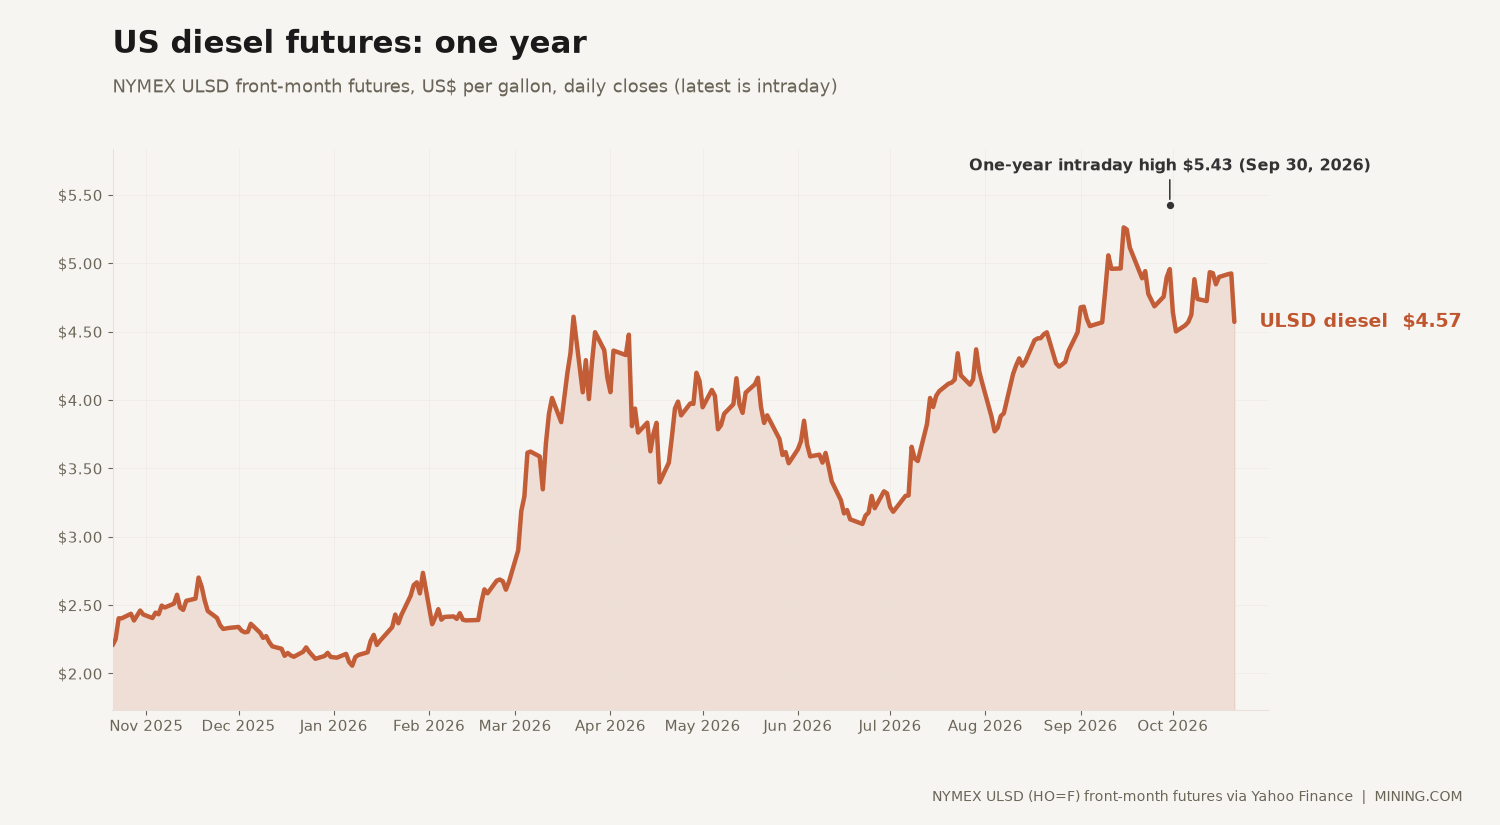
2026 年 3 月,TD Cowen 分析师警告称,能源价格飙升可能会影响历史性的利润扩张,给成本指导带来更大压力,类似于 2022 年俄罗斯-乌克兰入侵造成的影响。他们估计 AISC 将同比增加 15%,总成本将增加 22%。
随着利率上升和供应担忧缓解,金属价格也开始下跌,该行业可能需要做好应对影响的准备。
铜成本紧缩
安托法加斯塔将全年铜现金成本指导从每磅 2.40 美元上调至 2.60 美元至 2.70 美元,近 0.3 美元,原因是全球柴油价格上涨。
Capstone 报告称,第二季度 C1 现金成本同比增长 15% 至 2.82 美元/磅,部分原因是柴油和硫酸费用增加。涨幅最大的是 Mantos Blancos 铜矿,其中 C1 成本飙升 88% 至 3.93 美元/磅,其中约 34 美分/磅归因于采矿成本上涨(主要来自柴油)。
在 Mantoverde 铜金矿,尽管柴油价格增加了 23 美分/磅,但更强劲的黄金副产品帮助 C1 成本降低了 16%。
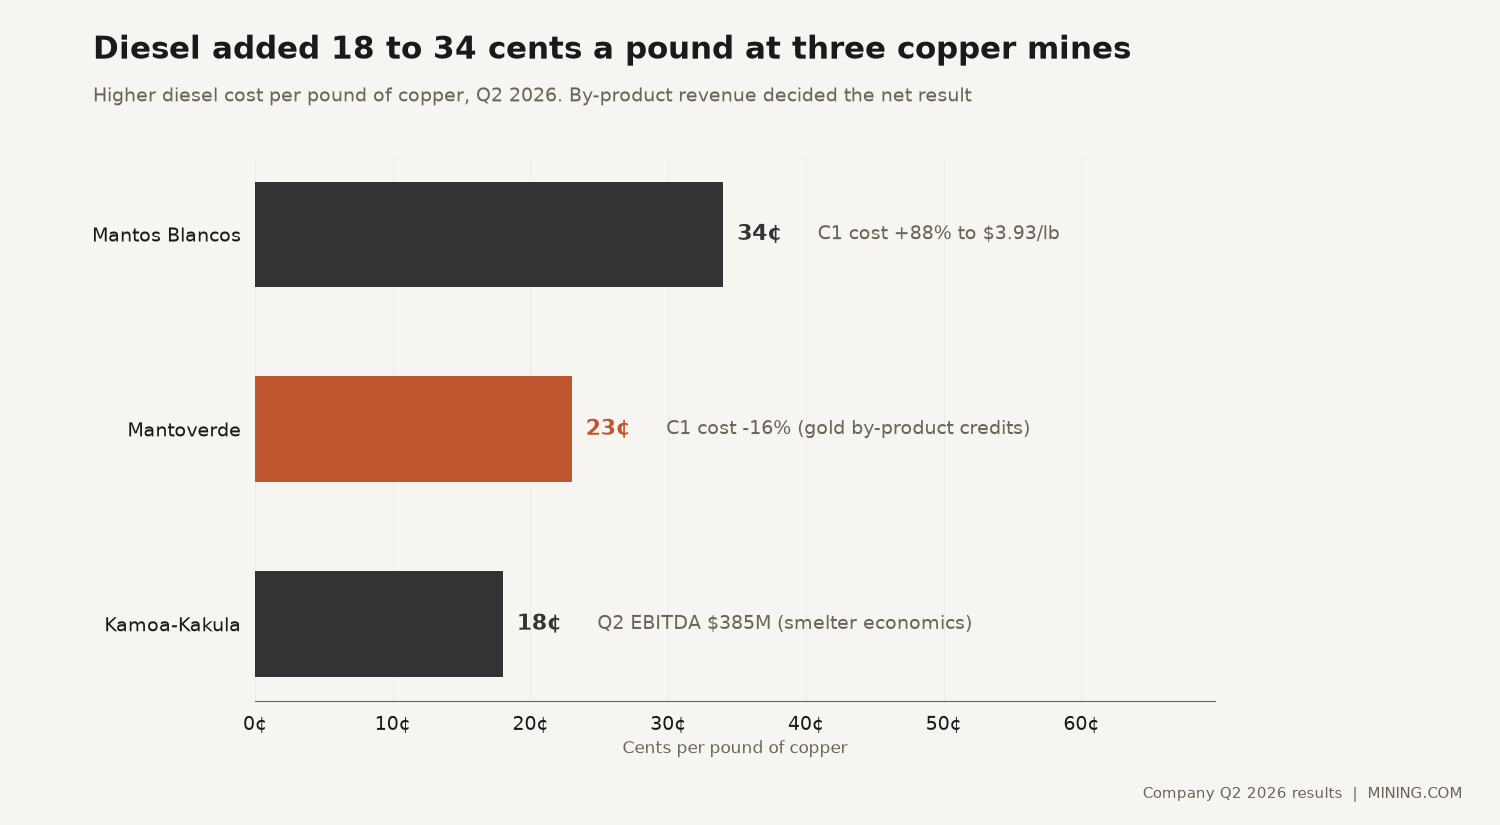
艾芬豪还受益于刚果民主共和国卡莫阿-卡库拉综合设施的额外收入。尽管每磅 18 美分。由于柴油成本增加,在铜价走强和冶炼厂经济效益的支撑下,该业务第二季度 EBITDA 达到 3.85 亿美元。
弗里兰德表示,硫酸销售覆盖了冶炼厂本季度的运营成本,为抵御能源通胀提供了另一个缓冲。
对比结果表明,多元化的收入来源可以抵消不断上涨的能源费用,从而使没有大量副产品信贷的生产商更容易受到铜价下跌的影响。
黄金的保证金缓冲
黄金生产商也面临着类似的压力,尽管创纪录的金价为抵御运营费用上涨提供了更大的保护。
世界黄金协会 (WGC) 8 月发布的 2026 年第一季度报告指出,尽管金矿商的季度表现出色,但霍尔木兹关闭仍成为一个问题。
影响取决于位置。 WGC表示,虽然美国的柴油价格上涨了54%,但澳大利亚的柴油价格几乎翻了一番。
虽然澳大利亚一些小型采矿企业因燃料限制而不得不暂停活动,但较大的公司却没有同样的情况。
根据世界黄金协会的数据,创纪录的金价在2026年第一季度创造了前所未有的利润和现金流,尽管中东冲突导致生产成本更加昂贵,但平均金价的涨幅远远超过了成本的增幅。该委员会警告称,随着金价从一月份的高点回落,该行业的弹性可能会受到考验。
在北美、拉丁美洲和非洲开展业务的 Kinross (TSX: G)(纽约证券交易所代码:KGC)报告称,由于燃料成本上涨,其 2026 年第二季度的生产销售成本从 1,080 美元增加了 25%,从 1,080 美元增至 1,352 美元。今年第二季度,他们的利润率仍然增长了 42%,达到 3,131 美元,而 2025 年第二季度的利润率为 2,204 美元。
TD 2026 年 3 月报告称,黄金和石油的价格历来具有混合相关性,但在通货膨胀时期和地缘政治冲突/不稳定时期同时上涨,导致石油供应中断和逃往安全地带。
Monument 位于马来西亚的 Selinsing 黄金业务的成本增长更为剧烈。其生产成本上涨超过 50%,从每盎司 814 美元上涨至 1,243 美元,其中每吨开采柴油增加 57 美分。
然而,Monument 的毛利率从 2025 年的 6510 万美元增长了 69%,达到 1.097 亿美元,这表明金价上涨如何抵消了通胀压力。
纽蒙特公司(纽约证券交易所股票代码:NEM)也在其最新报告中指出,尽管迄今为止生产成本相对较低,但其仍面临油价上涨的风险。该金矿商估计,石油价格每桶上涨 10 美元,生产成本将增加 1.1 亿美元,即每盎司 21 美元。 Newmont 预计 2027 年产量和成本都会上升。
燃料成本也正在重塑大宗商品的竞争格局,其中运输费用占了很大一部分。
力拓 (ASX, LON: RIO) 最近表示,该公司正在利用靠近亚洲市场的优势增加对该地区的铁矿石出口,因为该公司使用的燃料比拉丁美洲和非洲的竞争对手要少。
虽然铁矿石和利润率较低的大宗商品比黄金或铜更容易受到成本挤压的影响,但这些市场在试图管理燃料成本和供应时,可能会更多地关注封闭市场而不是全球分销。
较大的公司没有受到第一次冲击,但人们仍然担心这次中断将如何影响未来几个季度。
下一次裕度测试
迄今为止,金价和铜价上涨帮助矿商消化了不断上涨的燃料成本,但随着金属价格回落,这种保护可能会减弱。
由于没有明确恢复通过霍尔木兹海峡的正常石油运输的时间表,长期的燃料通胀可能会给营业利润带来进一步的压力,特别是对于高价值商品敞口有限的生产商而言。
对于道明分析师来说,公司可以开始评估燃料对冲以保护利润,特别是在经历更严重的资本剥离阶段或新建设项目时。
即将发布的第三季度和全年业绩将更清晰地展示财务影响,揭示矿商能否在支出开始超过大宗商品价格走强带来的收益之前控制住支出的上升。
更多新闻
由于油价上涨支撑美联储加息押注,金价每周将大幅下跌
金价本周下跌 4%,有望创下 6 月以来最糟糕的一周。
2026 年 10 月 23 日 |下午 01:08
{{商品.名称}}
{{ 帖子.标题 }}
{{ 帖子.摘录 }}
{{ 发布日期 }}

评论
没有找到评论。