尽管国债收益率飙升,黄金仍坚守在每盎司 4,000 美元以上,这表明 2022 年后的需求溢价比许多人预期的更为持久,这为美联储紧缩周期结束后进一步上涨奠定了基础。
通常情况下,黄金(一种非收益资产)的走势很大程度上与实际收益率相反,从 2000 年到俄罗斯 2022 年入侵乌克兰,利率和美元走势解释了金条价格的大部分变化。
在西方制裁冻结俄罗斯大约一半的官方储备后,这种关系发生了变化。各国央行,尤其是新兴市场央行,加快了外汇储备多元化,远离美元资产,从而在收益率上升通常会对金价构成压力的情况下支撑黄金。
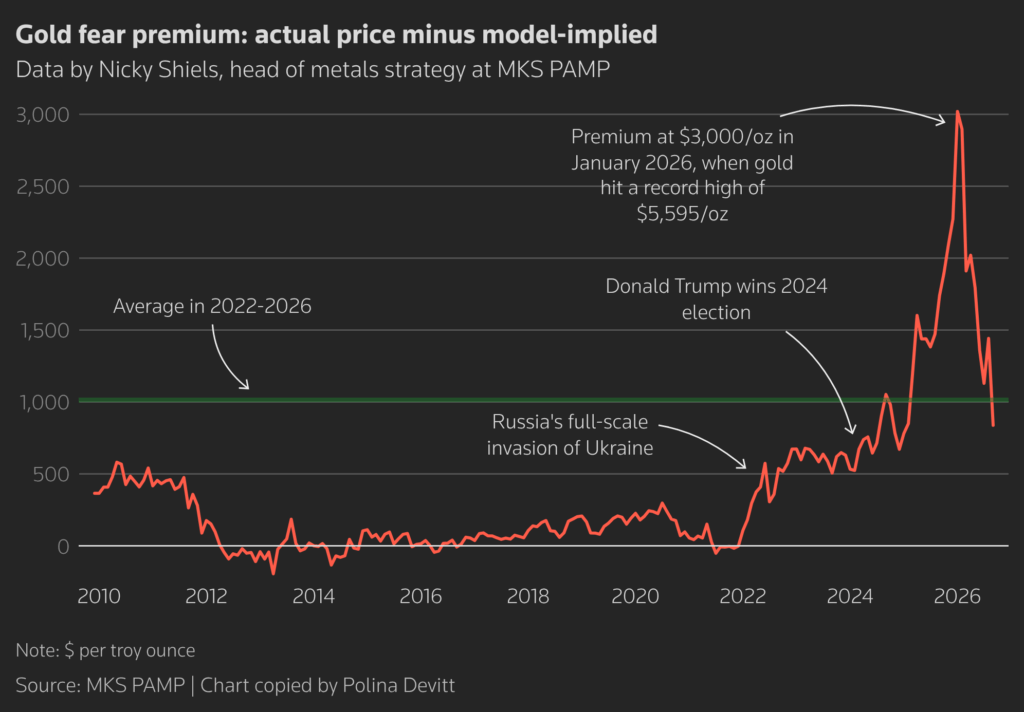
MKS PAMP 金属策略师 Nicky Shiels 表示:“实际收益率框架仍然锚定公允价值,但自 2022 年以来,由储备多元化和地缘政治对冲驱动的持续、结构性较高的溢价已成为宏观因素不再起作用的主要驱动因素,而且这种趋势并没有消退。”
Shiels 估计,这种“贬值和去美元化”溢价(金价中不以实际收益率和美元为依据的部分)已从 2022 年之前的每盎司约 120 美元上升至此后的平均超过 1,000 美元。
目前价格约为每盎司 840 美元。
“把黄金想象成压缩弹簧”
黄金连续四年经历了过山车般的波动。 1 月份,美元汇率飙升至创纪录的 5,595 美元,随后伊朗战争引发的能源通胀将其拉回到 4,161 美元左右。
这一切都出乎意料:参加下周在意大利举行的伦敦金银市场协会会议的代表们一年前就预测金价目前的交易价格将接近 4,980 美元。
与此同时,作为全球借贷成本和资产价格衡量标准的10年期美国国债收益率周四升至2002年以来的最高水平,并在7月至9月录得本世纪最大季度涨幅。
摩根士丹利大宗商品策略师艾米·高尔表示:“对于非收益资产来说,在其他条件相同的情况下,这将具有挑战性,因为黄金必须与人们投资组合中的收益率水平竞争。”
然而,她补充说,尽管收益率如此之高,金价仍高于 4,000 美元,这表明仍然存在超出收益率变化的需求。
Valent Asset Management 投资组合经理杰伊·塔图姆 (Jay Tatum) 表示:“黄金的暂时阻力是巨大的,在几乎任何其他环境下,都可能导致金价大幅下跌。”
“价格并没有降低,因为潜在因素如此强大。我现在认为黄金就像压缩弹簧一样。”
哪里可以看到这个需求
摩根士丹利表示,近年来,当长期国债收益率上升快于短期国债收益率时,黄金往往会上涨,反映出人们对政府债务的担忧日益加剧。
这种避险需求的迹象在周四就可见一斑,尽管美元走强,金价仍上涨 0.2%,而油价上涨以及为人工智能投资提供资金的债券销售激增正在推动收益率走高。
贸易数据仅反映了需求情况的一部分,分析师表示,每当金价接近 4,000 美元时,需求就会趋于走强。
最大的黄金消费国中国在 2026 年前 8 个月进口了 1,077 吨黄金,这表明今年的年化进口量有望创 11 年来最高水平。
高尔表示:“其中一部分将归央行持有,但大部分不会,因此该国其他地方肯定有需求。”
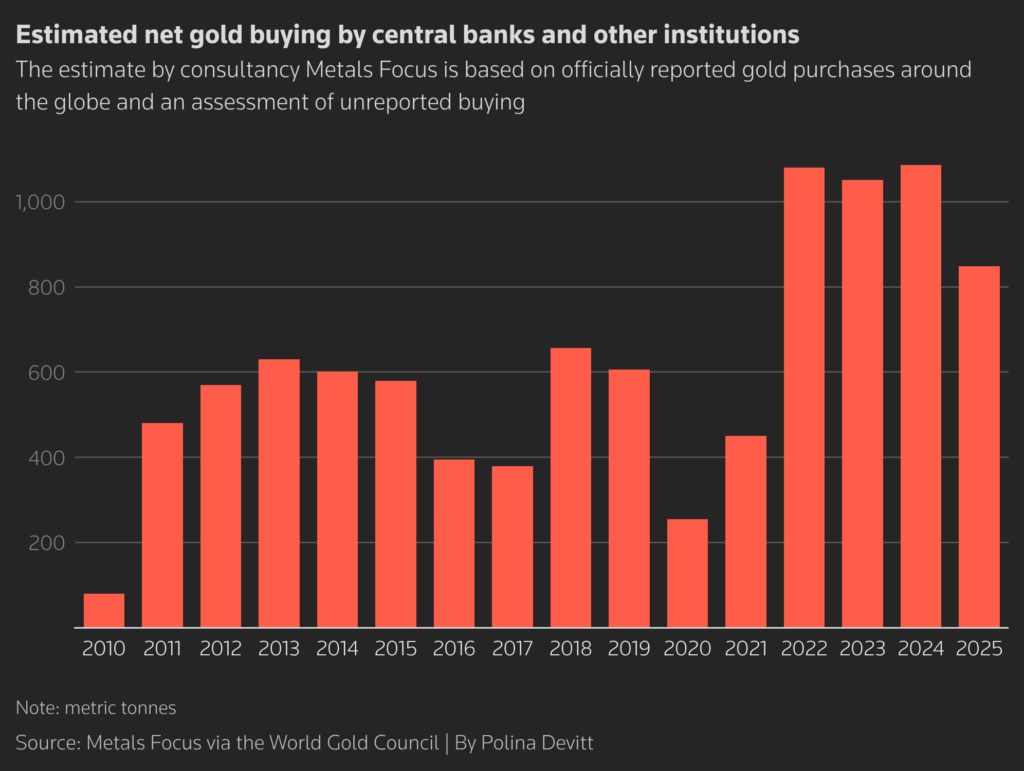
波兰央行也继续增加储备,购买速度超过了去年。
分析师表示,一旦利率紧缩周期结束,西方额外的投资需求也可能提振金价。这可能会在对利率敏感的黄金支持的 ETF 持有量中体现出来,该 ETF 持有量接近历史高位。
汇丰表示,“随着伊朗冲突前帮助黄金恢复的结构性因素,以及其避险和投资组合多元化特性吸引了买家,大量清算——尤其是ETF——正在逆转。”并补充说,机构对大型金条的需求强劲。
(Polina Devitt 报道;Pratima Desai 和 Louise Heavens 编辑)
更多新闻
尽管美国债券收益率飙升,但根深蒂固的溢价仍使金价有望上涨
尽管收益率如此之高,金价仍高于 4,000 美元,这表明除了收益率之外仍然存在需求。
2026 年 10 月 1 日 |上午 08:30
{{商品.名称}}
{{ 帖子.标题 }}
{{ 帖子.摘录 }}
{{ 发布日期 }}

评论
没有找到评论。