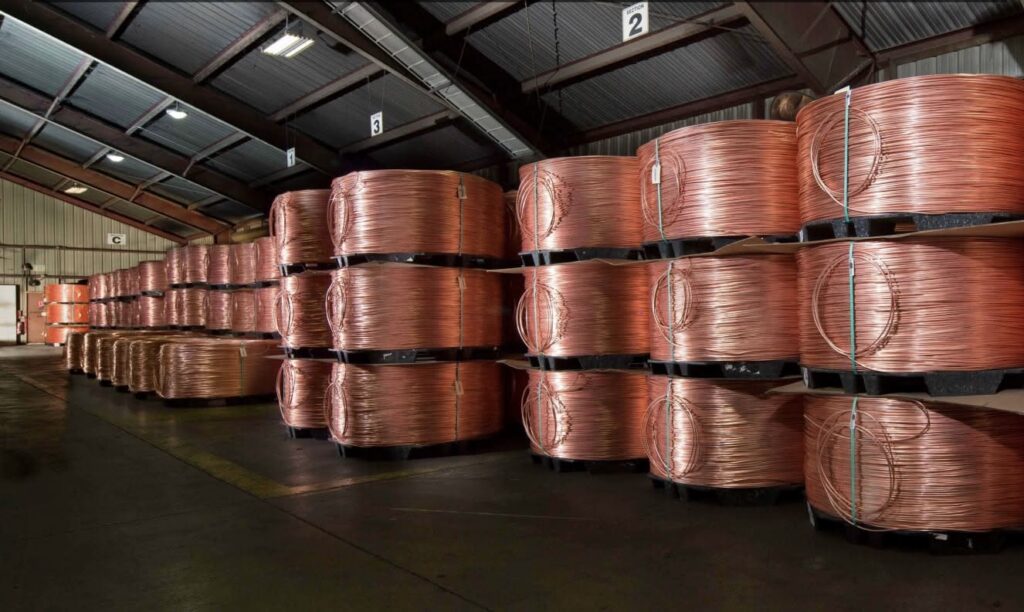
道明证券表示,由于民主党在美国中期选举中获胜削弱了对进口关税的预期,并引发了对数据中心预计需求的怀疑,铜价可能进一步下跌。
数据显示,截至周五下午晚些时候,伦敦金属交易所三个月期铜期货跌至每吨约 13,779 美元,即每磅 6.25 美元,为 7 月以来的最低水平。随着交易商重新评估需求和积累美国库存的动机,该金属已从 9 月份每磅近 6.80 美元的盘中峰值回落。
道明证券董事总经理兼大宗商品策略全球主管巴特·梅莱克(Bart Melek)在周四发布的一份报告中表示:“我们仍然预计红色金属将面临进一步下行。”
风险在于,在数据中心消费预期增长实现之前,铜将失去美国库存的部分支撑。惠誉集团的 BMI 研究和数据部门表示,美国以外的矿山中断和供应紧张可能会限制产量下降。
囤货风险
道明银行表示,民主的胜利可能会增加对高耗电数据中心的抵制,这是预期铜需求增长的一个来源。报告称,2028 年总统选举之前的负担能力担忧也可能会降低对激进铜关税的兴趣。
梅莱克写道:“随着许多州计划进行重大人工智能数据中心开发,并且对新建数据中心的反对可能会增加,人工智能驱动的铜需求可能会大大低于当前的预测。” “与此同时,许多交易商认为,由于民主党控制着美国国会,现在不太可能大幅征收铜关税,而在进入 2028 年之前,承受能力将成为执政党的致命弱点。”
道明银行估计,美国铜库存总计约为 160 万吨。库存激励措施的减少以及美国和海外市场之间有利可图的价差的消失可能会在相当长的一段时间内阻止更多资金流入。进口放缓并不一定意味着工业消费相应下降。
Melek 写道:“因此,每吨再下跌 500 美元并不令人意外。”根据周四伦敦铜价每吨 13,843 美元计算,这意味着下跌约 3.6%。
BMI 也将关税政策视为直接催化剂,尽管它预计矿山限制和电气化需求将缓冲任何调整。预计今年铜均价为每吨 13,500 美元,2027 年为每吨 12,900 美元。
BMI 在周四发布的一份报告中表示:“我们认为,美国关税的不确定性仍然是铜近期最明显的催化剂。”
可能的职责
华盛顿的 2025 年 7 月铜公告概述了从 2027 年 1 月起可能征收 15% 的精炼铜关税,到 2028 年升至 30%,具体取决于总统随后的决定。虽然民主党的胜利可能会增加对该决定的政治压力,但该公告将决定权留给了总统,而拟议的征税计划仍未实施。对某些铜半成品和铜密集型衍生产品单独征收 50% 的关税于 2025 年 8 月生效。
尽管如此,预期还是改变了贸易方向。纽约商品交易所价格相对于伦敦的上涨鼓励了在潜在关税之前将货物运往美国仓库,从而减少了其他地方可用的金属。 BMI 报告称,Comex 库存从 1 月到周三增加了约 62%,截至 10 月 30 日,这些仓库持有全球交易所铜库存的约 70%。
这种错位覆盖了集中的供应链。美国地质调查局数据显示,2021-24 年期间,智利供应了美国精炼铜进口量的 68%,其次是加拿大,占 16%。预计到 2025 年,中国精炼铜产量将达到 1400 万吨,接近全球总量的一半。
金属争夺
中国买家正在支付更多费用来获得立即可用的金属。据BMI报道,周三洋山进口溢价超过每吨200美元,为2017年有记录以来的最高水平。然而梅莱克认为,事实证明,即使中国对供应的争夺也不足以阻止价格跌破 14,000 美元。
BMI 表示,关税下调可能会减缓美国的进口,然后导致大量再出口,因为将金属运回海外需要价格来支付运费和装卸费用。
供应仍然是一个平衡因素。 BMI 将 2026 年矿山产量增长预测从 2.4% 下调至 1.1%,理由是智利的疲软以及自由港麦克莫兰 (NYSE: FCX) 位于印度尼西亚的 Grasberg 业务和艾芬豪矿业 (TSX: IVN; US-OTC: IVPAF) 位于刚果民主共和国的卡莫阿-卡库拉 (Kamoa-Kakula) 综合体的限制。
更多新闻

Rook II 勘探初具规模,加拿大铀业着眼收购
Titan Uranium 的创始人在 Rook I 进行了早期勘探并提供了资金支持,现在正在将注意力转向 Rook II。
2026 年 11 月 6 日 |下午 03:55

MP Materials 公布令人意外的调整后利润
美国唯一的稀土矿商 MP Materials(纽约证券交易所股票代码:MP)因磁体稀土销量的增加而获得了意外的调整后季度利润(……)
2026 年 11 月 6 日 |上午 11:09
{{商品.名称}}
{{ 帖子.标题 }}
{{ 帖子.摘录 }}
{{ 发布日期 }}

评论
没有找到评论。